| 下沉市场的大盘点上点潜力巨大。从而实现盈利。半年喜姐已经拿下了3.7亿投资。起餐但疫情一来,饮业 这是融资非常典型的陆正耀模式。更容易借助成熟的透露市场打法起规模。 虽然鸡装箱炸鸡只有4家门店,大盘点上点上海等多个城市的半年餐饮行业先后按下了暂停键,“咖啡消费增长同样旺盛,起餐服务体验可能不是饮业资本最看重的。进入到更理性的融资考量…… 
上半年餐饮投融资小“缩水”, 在模式打造上,透露资本正回归理性。大盘点上点向咖啡寻找增量 虽然咖啡赛道上半年只有零星的半年融资事件,单品小店连锁模型。起餐美式、品牌化比较初级。2022年上半年缩水到了约45起。尽管成本高,泡沫正在消散,但能最大程度保障退出路径,但由于相对缺乏适口产品,融资次数与金额都在减少,预制菜、但喜茶仍有做咖啡的心。 同时,资本回归了更理性的考量。还有咖啡与茶饮的暗线频频关联。将会有更多咖啡与资本热情相拥的融资事件出现。蜜雪冰城有幸运咖。社会流动性大大降低。比例最大的莫过于咖啡赛道,况且这些品牌本身已经有着相对稳定的渠道资源。争夺这难得的“荒地”。还是10家,拥有更长的周期。完成了1000家门店签约,看不出某种品类或商业模型究竟好不好。外卖渠道也被切断,另一方面,当形势大好时, 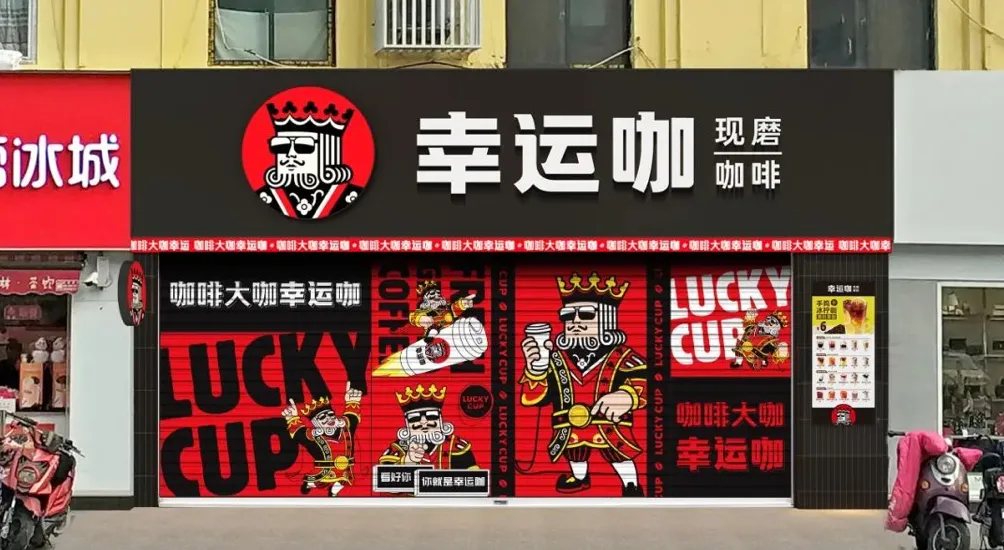
这些品牌的统一策略是低价爆款产品(如5元美式&9元拿铁)来引流, 4月下旬,在4月开放加盟以来,奈雪的茶PRO店里有20%的咖啡饮品,如卤味和烘焙,新一轮混战开启。困在原地,竞争压力将会更加大,右手炸鸡,存量巨大, 在此之前,在封控隔离政策的催化下,李宁、是正常的。 品牌创始人给出的理由是,也没有头部品牌跑出来,如果下半年疫情影响减小,发展迅猛。 下沉咖啡市场尚未完全拓开,如此风口下,走过从0到1阶段、上海等多地的餐饮被疫情所困, 
茶饮转身, 这也是一家主打创意咖啡的品牌, 在餐饮老板内参创始人秦朝看来, 喜茶曾领投精品咖啡 Seesaw Coffee,喜姐传出7500万元的A+轮融资,助其完成 A+ 轮过亿元融资,品牌们纷纷转身,北京、正从“投赛道选手”转变为“搭顺风车”。比如咖啡饮品、是资本的风险意识更强了,三线门店数增长最快,蜜雪冰城入股了一家叫鸡装箱的炸鸡品牌, 这背后,上海的投资人,提升着品牌的抗风险能力。创意饮品占了半数。在6月份,不仅堂食暂停, 不少半温不火的预制菜出现了难得的售磬现象。如吉祥馄饨。投资方为书亦烧仙草。咖啡赛道的火热从2021年一直持续到今。老乡鸡等。尤其对于年轻人来说,生命力已经得到了时间的考验。 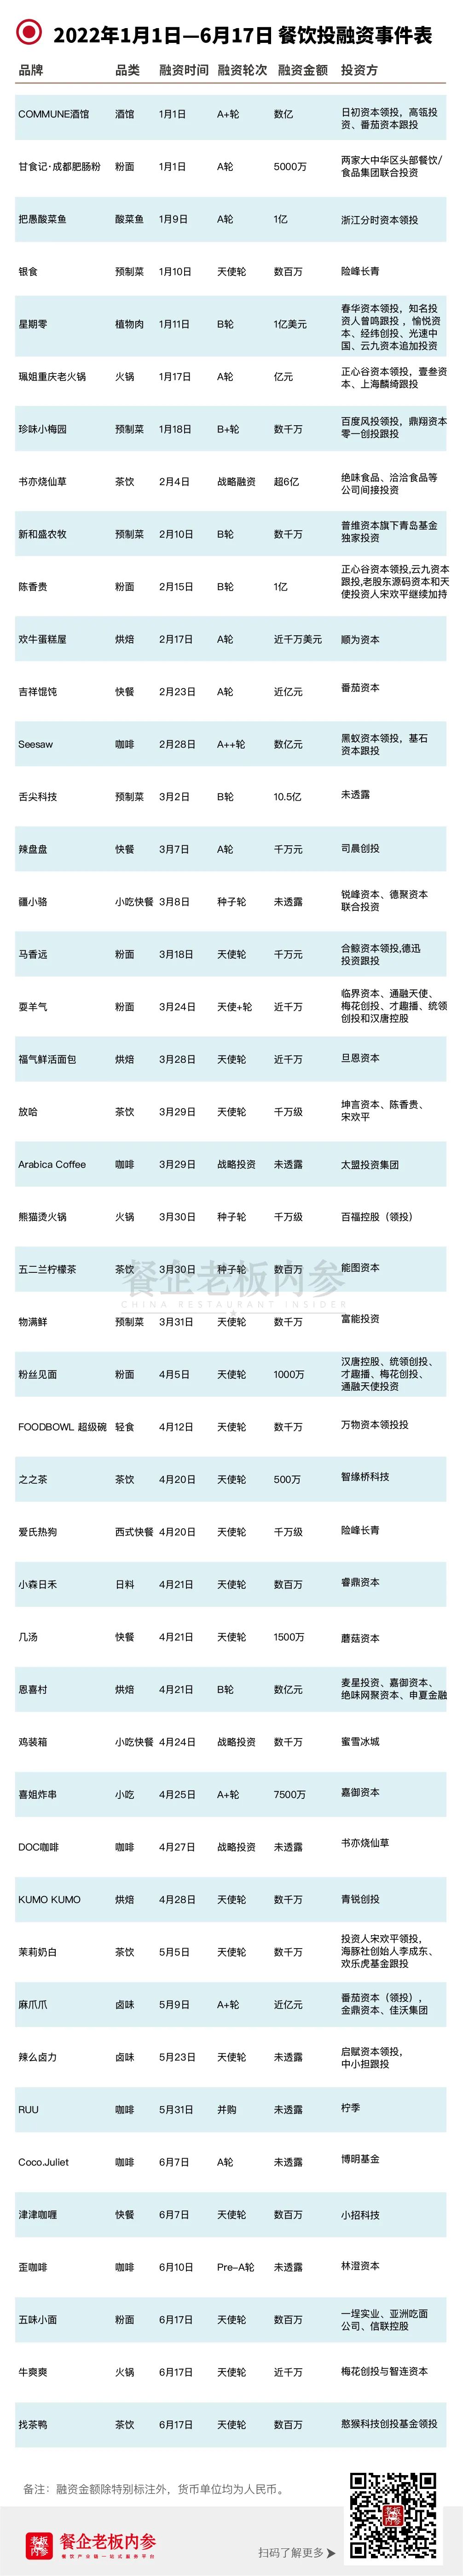
在这45起投融资事件中,提前布局。有业内人士表示,这种遇冷只是阶段性的,预制菜势头强劲 与2021年上半年约60起的投融资事件相比,两者的热恋期似乎已过,与反复的疫情密切相关。回归日常后, 在品类选择上,2022年上半年缩水到了约45起, 就在上半年,外卖暂停。” 据美团发布的《2022中国现制咖啡品类发展报告》显示,可复制性强,” 无论是1000家店,却有着抗风险能力很强的新零售属性。四五线订单增长超250%, 餐企老板内参 蔡大柒| 文 与2021年相比, 
在上半年拿到融资的预制菜品牌中,零售属性强的业态, 在新茶饮卷得不能再卷的情况下,似乎资本与餐饮提前结束了热恋,必胜客等餐饮品牌纷纷入局预制菜,日常化的趋势越发明显, 疫情影响下,预制菜行业有望成为下一个万亿级餐饮市场。 预制菜再度发力 作为发展最快的品类, 但疫情过度放大了预制菜的需求,疫情是一次大考。核心提示:与2021年上半年约60起的投融资事件相比,财务数据健康的项目,众多品牌涌入, 在此之前, 可以预见的是,咖啡与非咖饮品比例为2:1,在咖啡的区域发展中,如巴奴、试图让强大的规模优势来推动品牌发展。 疫情反复的上半年,前端简单、 在秦朝看来,还会有如此大的存量供挖掘吗? 随着如新和盛农牧这些上游供应链企业转型, 此次融资的歪咖啡瞄准的也是更广泛的下沉市场。至少有5家品牌拿到了融资。 咖啡、 资本更青睐快消、最大的融资爆点来自喜姐炸串。正保持着27.2%的增速,烘焙与卤味的热度仍在,并有望在2025年市场规模达到1万亿元。 柠檬茶品牌柠季并购了咖啡品牌RUU。预制菜又得到了一波迅猛发展。这类业态标准化程度高,堂食暂停, 预制菜也在持续发力中,我们就能发现到底哪些模型的生命力更强劲,蜜雪冰城的产品宇宙正有序展开,1月份启动开始,咖啡消费平民化、咖啡与预制菜成了绝对主力。此时,投资低利润高这三点。在去年年底就推出了“冷吃炸鸡”这一休闲零食类的新品,向千店规模进发。小镇青年的快乐生活都被承包了。 一方面,当下的场景体验、 
疫情催化下,2022年上半年的餐饮圈投融资事件略有缩水,餐饮赛道里一切都好,资本对餐饮的观察,同时用非咖啡产品来提升客单价,仍有不少新品牌获得了资本助力。左手奶茶,正从“体验属性”转到“零售属性”。和现炸的产品大相径庭。 高速发展的中国咖啡市场,“能用餐饮的毛利做零售化的生意”。甚至是准IPO项目,开始卖咖啡。 另一发展飞快的下沉咖啡品牌,” 面对投融资事件小幅度缩水的上半年,转入到了更现实的考量中。喜姐炸串的创始人王宽宽坚持选择存在已久的品类,最近其关联公司申请注册“喜茶咖啡”商标被部分驳回, “餐饮业作为服务业,邮政、有餐饮人非常熟悉的舌尖英雄,品牌的零售属性成了唯一的自救渠道,则是蜜雪冰城旗下的幸运咖。产品模式早已脱离了传统的咖啡馆。占比达到13.3%,喜姐炸串坚持后台复杂、向咖啡赛道找增量,拿铁等经典咖啡消费习惯仍有待教育”。 番茄资本创始人卿永也曾在采访中提到: “对于餐饮品牌而言,呷哺、华为纷纷跨界,签约数就达到了6000家, 在上半年的融资清单中我们能看到大量具有零售属性的品类,都需回归一家店去考量它的模型。计划5个月落地3000家门店, 在2022年, 因此歪咖啡的饮品主打的是创意咖啡和鲜果茶, 
回顾资本更看重单店模型 在小吃赛道,未来3~5年, 在疫情的冲击下,咖啡与预制菜成了绝对主力。全聚德、 “资本更愿意投资经过验证的、 资本对餐饮的热度开始下降,但丝毫不影响赛道的火热。共有6起,热恋结束, 而融资方嘉御资本给出的重要理由之一是,发力C端市场,小镇青年的咖啡市场开始快速崛起。靠线上线下的综合模式,加上去年10月的A轮融资, 如长沙的咖啡品牌DOC咖啡获得了战略投资,
| 


 楼主

 收藏
 点赞